Een vrouw geeft in haar aangifte een aanzienlijk bedrag aan bezittingen aan, waaronder hypothecaire geldleningen aan haar kinderen. De inspecteur
Een man ontvangt uitkeringen uit meerdere lijfrenteverzekeringen. De inspecteur belast deze bedragen in box 1, wat leidt tot een geschil over de
Een belastingplichtige en zijn echtgenote gaan in 1992 uit elkaar. Hij betaalt zijn ex in 2020 en 2021 elk jaar € 4.078 uit zijn
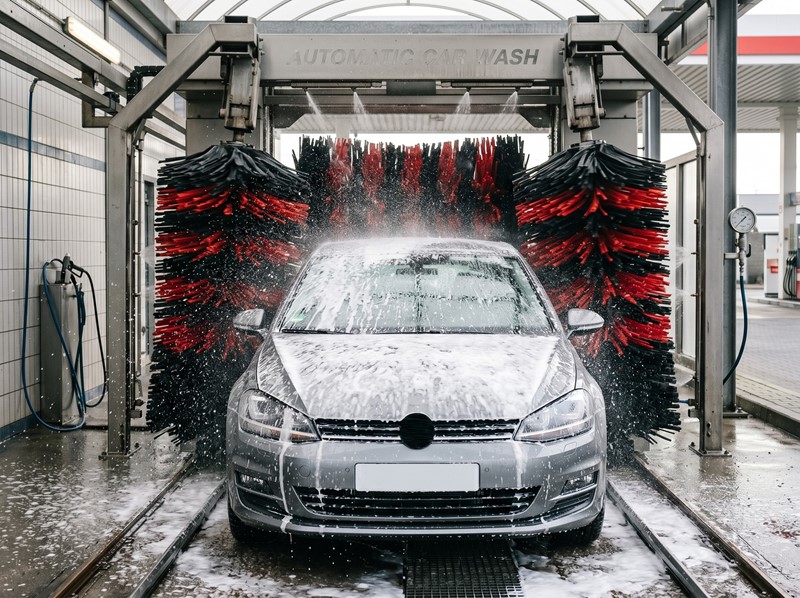
Een dga is indirect enig aandeelhouder van een bv die tot 2014 een tankstation en wasstraat exploiteert op zijn privéperceel. Daarna ligt die
Ziektewetuitkeringen worden alleen als inkomen uit tegenwoordige dienstbetrekking aangemerkt als deze worden genoten tijdens een bestaande
In 2019 laat een directeur-grootaandeelhouder zijn werkmaatschappij € 116.324 uit de agioreserve op zijn privérekening storten. De
Een vrouw doet over 2011 geen aangifte inkomstenbelasting. De inspecteur legt in 2015 een verzuimboete van € 984 op, 20% van het wettelijke
Een dga overlijdt in 2018 en zijn weduwe verkrijgt alle aandelen in zijn bv. In de aangifte van de erflater staat geen vervreemdingsvoordeel. Volgens
Een man en vrouw hebben in 2023 uitsluitend bank- en spaartegoeden van in totaal € 229.802. Op deze tegoeden ontvangen zij gedurende het jaar
Een belastingplichtige betoogt dat de box 3-heffing ongeldig is, omdat de wet geen expliciet genietingsmoment bevat. Hij betoogt dat zonder wettelijke